ENTENDA A PREVIDÊNCIA COMPLEMENTAR PARA SERVIDORES DO PARANÁ
O Estado do Paraná criou um Plano de Previdência Complementar para membros de poderes e servidores efetivos, conforme determina a Constituição Federal (Art. 40, §14) e a Lei Estadual 20.777/21.
Desde 21/09/2022, a previdência complementar do Estado é administrada pela Icatu, por meio de um fundo multipatrocinado.
PARA QUEM ENTROU NO SERVIÇO PÚBLICO DEPOIS DE 21/09/2022:
A aposentadoria (incluindo invalidez e pensão por morte) tem como teto o valor máximo do INSS: R$ 8.157,49 (em 2025).
Esses servidores podem optar por aderir à Previdência Complementar patrocinada.
Se aderirem, podem contribuir com até 8,5%do valor que exceder o teto, recebendo contribuição equivalente do Estado.
A soma das contribuições (ParanaPrevidência + Plano Complementar) costuma ser inferior ao que servidores mais antigos pagam.
Com isso, surgem possibilidades como:
Maior controle sobre os próprios recursos;
Direcionar até 12% da renda anual bruta para outro plano previdenciário com isenção de IR na entrada;
Contribuir à parte para proteção extra contra invalidez ou morte;
Fazer autogestão dos investimentos em busca de maior rentabilidade.
PARA QUEM ENTROU NO SERVIÇO PUBLICO ANTES DE 21/09/2022:
Mantêm-se os benefícios conforme regras anteriores, com base nas EC-PR 45/19 e EC 103/19.
O teto segue o limite estadual (Art. 37, XI da Constituição).
A contribuição continua sendo 14% sobre a remuneração total, conforme a Lei Estadual 20.122/19.
MIGRAÇÃO PARA O REGIME DE PREVIDÊNCIA COMPLEMENTAR
Servidores públicos do Paraná que ingressaram antes de 21/09/2022 podem optar por migrar para o novo regime de previdência, com os mesmos efeitos aplicáveis aos novos servidores:
Teto previdenciário igual ao do INSS (R$ 8.157,49 em 2025);
Possibilidade de aderir ao Plano de Previdência Complementar com contribuição do Estado.
Essa migração está prevista na Lei Estadual 20.777/21, com base na Constituição Federal (Art. 40, §16), e deve ser feita de forma:
Prévia, expressa, irrevogável e irretratável;
Dentro do prazo de 1 ano, a contar do ato administrativo correspondente.
IMPORTANTE!
Como essa mudança implica renúncia a parte dos direitos previdenciários antigos, o Estado oferece uma indenização compensatória, chamada de benefício especial.
O QUE É O BENEFÍCIO ESPECIAL?
O QUE É O BENEFÍCIO ESPECIAL?
É um valor pago pelo Estado ao servidor que optar pela migração. Esse valor varia conforme:
A data de posse no cargo efetivo;
A remuneração no momento da migração.
A indenização pode ser paga:
À vista;
Ou de forma parcelada, conforme regras previstas no Anexo Único da Lei 20.777/21, atualizado pela Lei 22.163/24.
CLIQUE AQUI para consultar o valor do seu benefício especial com base na sua data de posse e remuneração atual.
ANTES E DEPOIS DA MIGRAÇÃO
Com as reformas da Previdência, surgiram muitas dúvidas, como para quem não pretende migrar. Por isso, é essencial entender bem quais são os direitos em formação na ParanaPrevidência e o que muda com a migração.
SITUAÇÃO ATUAL
Hoje, os servidores que ingressaram antes de 21/09/2022 estão vinculados às regras da EC 103/19 e da EC-PR 45/19:
Quem entrou até a EC 41/03 ainda pode ter direito à aposentadoria com valor integral.
Quem entrou depois tem cálculo com base na média das remunerações.
As pensões por morte foram reduzidas e há redutor em caso de acúmulo de aposentadoria com pensão.
Há previsão constitucional para aumento das alíquotas de contribuição, além dos atuais 14%.
O QUE MUDA COM A MIGRAÇÃO?
Ao migrar, o servidor deixa de estar vinculado apenas ao regime próprio (ParanaPrevidência) e passa a ter uma previdência híbrida. Isso significa múltiplas fontes de contribuições e de benefícios:
1
Regime próprio limitado ao teto do INSS (R$ 8.157,49 em 2025);
2
Benefício especial, pago como compensação pela migração;
3
Plano de Previdência Complementar patro-cinado pelo Estado, gerido pela Icatu;
4
Outro plano de previdência privada escolhido pelo servidor;
OPCIONAL
5
Seguros adicionais para morte e invalidez.
OPCIONAL
Importante destacar: essa migração não é para o Regime Geral (INSS), mas para uma nova configuração de múltiplos regimes.
Os direitos de aposentadoria e pensão seguem garantidos sob o regime próprio, dentro do novo teto, e as licenças médicas sob o regime jurídico administrativo, com base na remuneração normal.
A diferença é que, com a migração, a responsabilidade de garantir uma aposentadoria maior passa a ser compartilhada com o servidor, por meio das contribuições aos planos complementares.
AVALIAÇÃO FINANCEIRA É FUNDAMENTAL
Embora o benefício especial seja uma compensação relevante, em muitos casos não cobre completamente a renúncia dos direitos antigos. Ainda assim, muitos servidores optam por migrar para ter:
Mais autonomia sobre seus recursos;
Liberdade de gestão e investimentos;
Menor dependência do regime estatal.
VALOR DOS BENEFÍCIOS DA PARANAPREVIDÊNCIA
Mesmo com a migração, as regras para se aposentar permanecem as mesmas para todos: servidores novos, antigos e migrados continuam vinculados ao Regime Próprio de Previdência (RPPS).
A diferença está no cálculo do valor do benefício. Para quem migra, os valores de aposentadoria e pensão pagos pela ParanaPrevidência serão limitados ao teto do INSS e ainda podem ser menores, conforme o índice de proporcionalidade aplicado no cálculo.
Em outras palavras: o valor pago não será automaticamente igual ao teto, podendo ser bem inferior, dependendo do tempo de contribuição e das regras de cálculo vigentes.
O QUE FAZER COM O BENEFÍCIO ESPECIAL?
O benefício especial é uma compensação financeira que pode ser usada de diferentes formas. Cada uma traz oportunidades e riscos que precisam ser bem avaliados:
1. APORTE NA PREVIDÊNCIA COMPLEMENTAR (ICATU)
Pode ser usado como entrada no plano patrocinado pelo Estado. Mas atenção:
Não pode ser resgatado nem transferido para outro fundo até sua aposentadoria ou exoneração;
Rentabilidade segue a política de investimentos da Icatu;
Essa falta de flexibilidade pode ser um ponto negativo para quem busca maior autonomia.
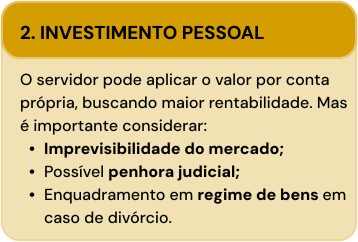
2. INVESTIMENTO PESSOAL
O servidor pode aplicar o valor por conta própria, buscando maior rentabilidade. Mas é importante considerar:
Imprevisibilidade do mercado;
Possível penhora judicial;
Enquadramento em regime de bens em caso de divórcio.
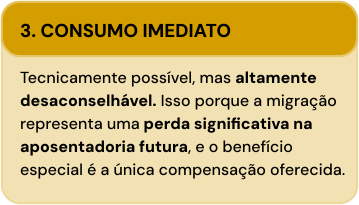
3. CONSUMO IMEDIATO
Tecnicamente possível, mas altamente desaconselhável. Isso porque a migração representa uma perda significativa na aposentadoria futura, e o benefício especial é a única compensação oferecida.
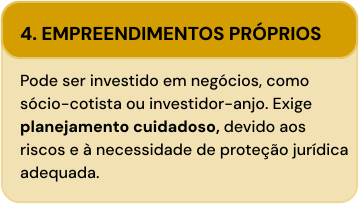
4. EMPREENDIMENTOS PRÓPRIOS
Pode ser investido em negócios, como sócio-cotista ou investidor-anjo. Exige planejamento cuidadoso, devido aos riscos e à necessidade de proteção jurídica adequada.
E O IMPOSTO DE RENDA?
O Estado trata o benefício especial como verba indenizatória, que não sofre tributação de IR. No entanto, como a competência para tributar é da União, a Receita Federal ainda pode questionar essa isenção nas declarações anuais.
Ou seja, ainda não há segurança jurídica plena quanto à não incidência de IR sobre esse valor.
ADESÃO AO PLANO DE PREVIDÊNCIA COMPLEMENTAR (ICATU)
A adesão ao plano de previdência complementar patrocinado pelo Estado, gerido pela Icatu Fundo Multipatrocinado, é facultativa para todos os servidores – tanto os novos quanto os que optarem pela migração.
No entanto, considerando os benefícios financeiros envolvidos, especialmente a isenção de IR na entrada (tributação postergada para o momento do saque ou do benefício) e a contribuição paritária do Estado (até 8,5% sobre a diferença entre a remuneração e o teto do INSS), a adesão é altamente recomendável do ponto de vista financeiro.
Investimentos fora do plano oficial não contam com essa contrapartida do Estado nem com o benefício fiscal exclusivo da previdência complementar.
CONTRIBUIÇÕES E APORTES EXTRAS
O plano permite contribuições facultativas e aportes adicionais, mas, nesses casos, não há contrapartida do Estado.
Além disso, resgates ou portabilidade só são possíveis após a exoneração ou aposentadoria, o que limita a flexibilidade.
Para quem quiser manter o mesmo esforço contributivo que fazia à ParanaPrevidência, uma alternativa é dividir os aportes com outras soluções previdenciárias. Mas é fundamental conhecer as diferenças entre:
Previdência fechada (como a Icatu
patrocinada);
Previdência aberta (ofertada por bancos e seguradoras);
E os regulamentos específicos de cada plano, especialmente em temas como sucessão e herança.
Seguro para morte e invalidez
Com a migração, os valores pagos em caso de invalidez e morte caem drasticamente, deixando os servidores mais vulneráveis.
Por isso, é essencial:
Avaliar a dsação de seguros adicionais privados para cobrir esses riscos;
Ou destinar recursos próprios para eventual necessidade (auto-seguro), o que pode elevar os gastos mensais.
Avaliar a contratação de seguros adicionais privados para cobrir esses riscos;
Ou destinar recursos próprios para eventual necessidade (auto-seguro), o que pode elevar os gastos mensais.
Esse movimento representa também uma transferência de responsabilidades para o setor privado, abrindo espaço para o lucro de seguradoras em áreas antes cobertas pela Seguridade Social.
DIREITOS E RISCOS NA PREVIDÊNCIA COMPLEMENTAR
Antes de decidir pela migração, é essencial entender que a Previdência Complementar funciona com regras totalmente diferentes do regime próprio de servidores públicos.
O modelo é de contribuição definida e capitalização individual:
Cada servidor tem sua própria conta, sem solidariedade entre participantes. Isso significa que:
Ninguém contribui para sustentar a aposentadoria de outro;
Mas também não há um fundo comum para garantir o pagamento vitalício dos benefícios.
Aposentadoria limitada ao saldo
O valor da aposentadoria será calculado com base:
No saldo total acumulado na conta individual;
No saldo total acumulado na conta individual;
E no prazo escolhido para recebimento do benefício (prazo determinado ou percentual mensal).
E no prazo escolhido para recebimento do benefício (prazo determinado ou percentual mensal).
Assim, não há garantia de um valor proporcional ao salário da ativa. Quando o saldo da conta acaba, o pagamento cessa.
O único benefício remanescente será aquele pago pela ParanaPrevidência, limitado ao teto do INSS.
IMPACTO NOS BENEFÍCIOS POR INVALIDEZ E MORTE
Em caso de invalidez precoce ou falecimento nos primeiros anos após a migração, os benefícios da previdência complementar podem ser insuficientes, pois ainda não houve tempo de acumulação relevante. Isso impacta especialmente:
Servidores com filhos menores;
Cônjuges ou companheiros dependentes.
Servidores com filhos menores;
Cônjuges ou companheiros dependentes.
Por isso, torna-se necessária a contratação de seguros adicionais ou a reserva de recursos próprios para cobrir esses riscos.
O QUE ACONTECE COM O SALDO EM CASO DE MORTE?
O QUE ACONTECE COM O SALDO EM CASO DE MORTE?
Com a migração, os valores pagos em caso de invalidez e morte caem drasticamente, deixando os servidores mais vulneráveis.
Durante a fase de acumulação: o saldo vai para os dependentes habilitados (segundo o regulamento).
Durante a fase de recebimento do benefício: segue o mesmo critério.
Se não houver dependentes, o saldo é repassado aos herdeiros legais conforme a lei civil.
Isso difere da previdência aberta, onde o valor acumulado muitas vezes fica com a seguradora em caso de falecimento na fase de benefício.
Diante da complexidade do tema, é fundamental conhecer as regras do regulamento da Icatu antes de decidir pela adesão e, principalmente, pela migração. A simulação da renda futura esperada pode ser decisiva para uma escolha segura e consciente.
VALE A PENA MIGRAR?
A resposta é: depende.
A decisão sobre migrar ou não envolve uma análise criteriosa de aspectos financeiros, jurídicos e tributários, considerando as particularidades de cada servidor. Entre os fatores mais relevantes estão:
Situação atual do regime próprio de previdência;
Valor do benefício especial oferecido;
Capacidade de renda da previdência complementar patrocinada;
Patrimônio e estrutura familiar; Tempo restante até a aposentadoria;
Data provável de aposentadoria;
Expectativa de vida, entre outros.
A migração pode representar uma vantagem estratégica ou um prejuízo significativo; tudo depende da análise conjunta dessas variáveis.
COMO FOI A MIGRAÇÃO NA UNIÃO E NOS ESTADOS
Ao contrário do Paraná, que ofereceu uma indenização em valor nominal, a União e muitos estados (como MG, CE e PI) adotaram o modelo de benefício especial proporcional ao tempo de contribuição, pago mensalmente junto à aposentadoria, e com duração vitalícia.
No Rio Grande do Sul, o pagamento também é mensal, mas com prazo limitado a 20 anos (260 parcelas).
Outros modelos:
Santa Catarina: adotou duas fórmulas de cálculo e aplicou a mais vantajosa, com base no tempo de contribuição e salário atual.
Mato Grosso: restituição de 90% das contribuições acima do teto do INSS desde a posse.
Nenhum desses três estados incluiu no cálculo o valor das contribuições patronais do ente ao regime próprio.
Comparativamente:
A proposta do Paraná é menos vantajosa que a de SC, mas mais vantajosa que a do MT.
Na União e nos estados onde foi oferecido benefício proporcional ao tempo de contribuição, as simulações indicam que a soma do benefício do regime próprio (limitado ao teto) + o benefício especial + a renda da previdência complementar pode ser suficiente para preservar a renda original da aposentadoria integral. Do ponto de vista técnico, a compensação oferecida pela migração deveria ser proporcional à renúncia de direitos acumulados até a data da opção, levando em conta as aposentadorias em formação, e não apenas ao total de contribuições já feitas. Quando a compensação é insuficiente, o resultado é claro: os servidores não migram.
CONCLUSÃO
Na União e nos estados onde foi oferecido benefício proporcional ao tempo de contribuição, as simulações indicam que a soma do benefício do regime próprio (limitado ao teto) + o benefício especial + a renda da previdência complementar pode ser suficiente para preservar a renda original da aposentadoria integral.
Do ponto de vista técnico, a compensação oferecida pela migração deveria ser proporcional à renúncia de direitos acumulados até a data da opção, levando em conta as aposentadorias em formação, e não apenas ao total de contribuições já feitas.
Quando a compensação é insuficiente, o resultado é claro: os servidores não migram.
CONCLUSÃO
NOSSO TRABALHO
Desde 2017, atendemos associações nacionais, regionais e estaduais de membros da magistratura, do Ministério Público, da Defensoria Pública e das procuradorias federais, dos Estados e do trabalho, com a finalidade de prestar consultoria de apoio à decisão de opção ou não pela migração para a previdência híbrida. Foram mais de 5 mil pessoas atendidas desde então, em todo o país, pessoalmente e por videoconferência, mesmo antes da pandemia da Covid. Seguimos aperfeiçoando nosso trabalho para que siga seu caráter personalíssimo e seja atenda a finalidade, dando subsídio para o esclarecimento suficiente e a decisão firme quanto ao futuro previdenciário de cada um.
NOSSO TRABALHO
Desde 2017, atendemos associações nacionais, regionais e estaduais de membros da magistratura, do Ministério Público, da Defensoria Pública e das procuradorias federais, dos Estados e do trabalho, com a finalidade de prestar consultoria de apoio à decisão de opção ou não pela migração para a previdência híbrida.
Foram mais de 5 mil pessoas atendidas desde então, em todo o país, pessoalmente e por videoconferência, mesmo antes da pandemia da Covid.
Seguimos aperfeiçoando nosso trabalho para que siga seu caráter personalíssimo e seja atenda a finalidade, dando subsídio para o esclarecimento suficiente e a decisão firme quanto ao futuro previdenciário de cada um.
Por favor, não responder a qualquer mensagem, fornecer dados ou transferir valores em razão da comunicação com qualquer número diferente deste, tendo em vista o aumento de ocorrência de golpes cibernéticos em nome de advogados.
Para dúvidas, contratação e agendamento favor contatar diretamente no número de WhatsApp 41 99118-2717.
Para dúvidas, contratação e agendamento favor contatar diretamente no número de WhatsApp 41 99118-2717.
Por favor, não responder a qualquer mensagem, fornecer dados ou transferir valores em razão da comunicação com qualquer número diferente deste, tendo em vista o aumento de ocorrência de golpes cibernéticos em nome de advogados.